
Entenda como funciona o Pix biometria, o que muda no checkout e como preparar seu software para pagamentos com menos etapas.
O Pix biometria permite pagar com digital ou reconhecimento facial diretamente no ambiente da compra, sem precisar abrir o aplicativo bancário a cada transação. Lançado pelo Banco Central em 28 de fevereiro de 2025, ele faz parte da Jornada Sem Redirecionamento (JSR) e do Pix 2.0. O resultado é um checkout mais rápido, com menos abandono e mais segurança.
Para gestores de software e desenvolvedores, essa diferença importa. A experiência de pagamento faz parte do produto, então entender a busca por Pix biometria ajuda a identificar onde o software pode reduzir esforço e melhorar a jornada do usuário.

O que é Pix biometria?
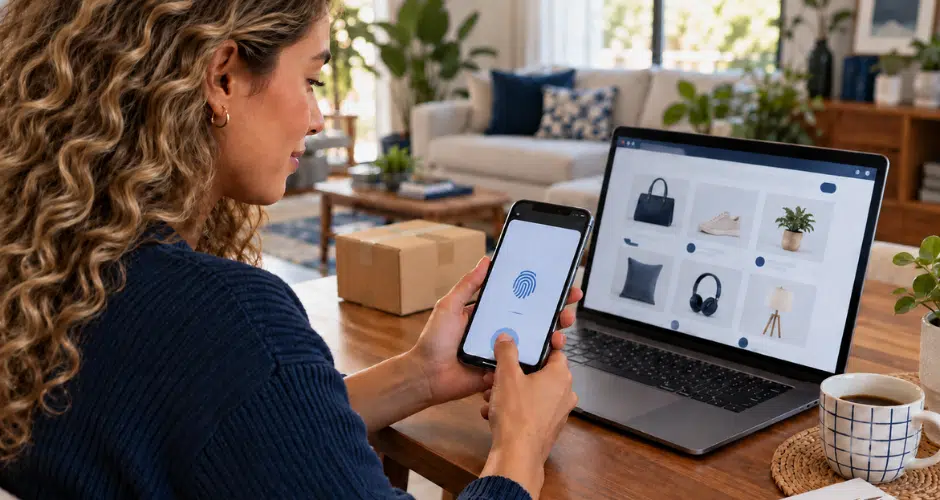
Pix biometria é uma forma de autorizar pagamentos Pix usando a biometria do próprio celular. Digital, rosto ou outro método nativo do aparelho substitui a senha e a troca de apps.
Pense no fluxo antigo. O cliente escolhe o Pix, copia o código, abre o app do banco, faz login, cola, confirma e volta para a loja. São muitos passos. Em cada um, uma chance de desistir.
Com o Pix por biometria, o cliente vincula a conta uma vez. Nas compras seguintes, basta confirmar com o dedo ou o rosto. Tudo sem sair da tela de checkout.
Estima-se que 30% das operações de e-commerce sejam prejudicadas pela necessidade de abrir o app do banco. O Pix biometria ataca exatamente esse ponto.
Qual a relação do Pix por biometria com o Open Finance?
O Pix biometria se apoia na Jornada Sem Redirecionamento (JSR), um dos pilares do Pix 2.0 e do Open Finance.
O Open Finance viabiliza a comunicação entre a plataforma de pagamento e o banco do cliente. Após a autorização inicial e a vinculação da conta, uma instituição iniciadora pode enviar a solicitação de pagamento ao banco por meio de APIs padronizadas. A biometria autentica o usuário nessa jornada, enquanto o Pix realiza a transferência.
Na prática, cada recurso tem uma função: o Open Finance conecta as instituições, a JSR permite pagar sem redirecionamento e a biometria autentica a autorização.

Como funciona o Pix biometria na jornada de compra?
A experiência tem dois momentos: a preparação inicial e os pagamentos posteriores. A vinculação é o que permite simplificar o uso seguinte.
O que acontece no primeiro uso do Pix biometria?
O usuário seleciona uma instituição compatível e passa pelo fluxo de autorização para vincular a conta ao dispositivo e ao serviço iniciador. Essa etapa pode exigir acesso ao ambiente bancário.
Por isso, a promessa de “pagar sem sair da compra” precisa explicar a configuração inicial. Um cadastro confuso pode afastar justamente quem deveria se beneficiar da novidade.
E nas compras seguintes?
Com o vínculo válido, o cliente revisa o pagamento e realiza a autenticação disponível. A iniciação segue pela infraestrutura do Open Finance, e a instituição detentora da conta avalia e executa a ordem conforme as regras aplicáveis.
O software precisa acompanhar o resultado. Autenticação concluída, ordem enviada e pagamento confirmado são etapas diferentes.
Exemplo ilustrativo: em um aplicativo de delivery compatível com JSR, o cliente pode autorizar uma nova compra no próprio fluxo do pedido. O aplicativo deve liberar a operação conforme a confirmação financeira, e não apenas porque a digital foi reconhecida.
Cronograma do Pix por biometria
O cronograma reúne marcos de disponibilização ao público e atualizações técnicas que sustentam essa experiência.
| Data ou período | Marco | O que representa |
| 28 de fevereiro de 2025 | Disponibilização da jornada simplificada | Marco anunciado pelo Banco Central para a experiência que viabiliza o Pix por aproximação e reduz etapas nos pagamentos online. |
| 6 de fevereiro de 2026 | Implementação limitada a testes em produção | Prazo para as demais instituições detentoras de conta participantes obrigatórias do Pix implementarem o serviço de iniciação sem redirecionamento em ambiente de testes controlados. |
| 22 de abril de 2026 | Implementação para o público em geral | Ampliação da obrigatoriedade do serviço para essas instituições, conforme a Resolução BCB nᵒ 406, alterada pela Resolução nᵒ 541. |
| Segundo semestre de 2026 | Evolução técnica da JSR | O Open Finance Brasil divulgou o cronograma da versão 2.3.0 da API de Vínculo de Dispositivo e publicou versões preliminares da especificação e do motor de conformidade. |
| 2027 e próximos anos | Possível ampliação de uso | A expansão para mais plataformas e jornadas depende da implementação pelos participantes. Nas fontes oficiais consultadas, não foi identificado um novo prazo geral específico para o Pix por biometria. |
A consolidação em 2027 deve ser tratada como expectativa de mercado, não como uma data oficial de implantação. A obrigação de disponibilizar a infraestrutura de iniciação sem redirecionamento também não significa que todos os aplicativos e lojas terão automaticamente um checkout com biometria.
Quais são os benefícios do Pix biometria?
O Pix biometria une três ganhos que raramente andam juntos: conversão, segurança e confiança do usuário.
Mais conversão no checkout
Empresas relatam taxa média de conversão de 95% em pagamentos com Pix por biometria no e-commerce. Menos passos, menos abandono.
Menos fraude
Em testes de 2025, o modelo mostrou potencial de reduzir fraudes em até 80%. O efeito é maior contra engenharia social e roubo de credenciais. Afinal, uma senha vaza. Um rosto, não.
Usuário mais confiante
- 73% dos brasileiros se sentem mais seguros com biometria do que com senhas numéricas em apps bancários (Accenture, 2025).
- 81% dos consumidores consideram a biometria o método mais seguro de verificação de identidade (iProov, 2026).
- 72% preferem biometria facial a senhas em processos online (iProov, 2026).
Pix biometria x outras formas de Pix
Hoje o Pix tem várias formas de pagamento, e cada uma atende um momento diferente da compra. A diferença está em onde o pagamento acontece, quantos passos o cliente percorre e como ele se autentica. Veja lado a lado, na imagem abaixo, como o Pix biometria se compara às outras opções:
Qual é o futuro do Pix biometria?
O Pix biometria amadureceu em 2026 e deve se consolidar em 2027, segundo especialistas do setor. Novos casos de uso no varejo estão no radar.
O movimento é global. O número de usuários de pagamentos biométricos deve passar de 3 bilhões até 2030. E o mercado de biometria deve chegar a US$ 150 bilhões no mesmo período (Grand View Research).
Um ponto de honestidade: a tecnologia ainda está em expansão. Não há números públicos consolidados sobre o volume do Pix por biometria no total de transações Pix. Ou seja, quem se prepara agora sai na frente.
O Pix por biometria começa no Open Finance
Como já observamos até aqui, o Pix biometria mostra para onde os pagamentos digitais estão indo: menos fricção, mais segurança e tudo dentro da aplicação. E essa evolução tem uma base clara: o Open Finance, que sustenta a Jornada Sem Redirecionamento.
Neste caso, a pergunta para software houses não é se o Open Finance vai fazer parte do produto, e sim quando. Consentimento, autorização digital e conexão com vários bancos são conceitos que voltam em cada nova funcionalidade do Pix. Quem domina essa base hoje chega mais preparado ao que vem depois.
Dê o primeiro passo no Open Finance
A TecnoSpeed já é credenciada pelo Banco Central para atuar no ecossistema de Open Finance. Com a API Extrato Open Finance, seu ERP importa extratos bancários e faturas de cartão com autorização digital do cliente, sem VAN e sem processos manuais.
Perguntas frequentes sobre Pix por biometria
O que é Pix por biometria?
É o pagamento via Pix autorizado com a impressão digital ou o reconhecimento facial do dispositivo. Em jornadas compatíveis, permite pagar sem abrir o app do banco a cada compra.
Como funciona o Pix por biometria?
Após vincular a conta em uma plataforma compatível, o usuário confere os dados e autentica o pagamento com biometria. O banco recebe a solicitação e processa a operação.
O Pix por biometria é seguro?
Combina autenticação e mecanismos de proteção do pagamento. Ainda assim, é necessário conferir valor e destinatário, pois a biometria não elimina golpes e engenharia social.
Como ativar o Pix por biometria?
Em um serviço compatível, selecione a opção de vincular a conta e siga a autorização no banco. As etapas variam conforme a plataforma e o dispositivo.
Qual a diferença entre Pix por biometria e Pix por aproximação?
A biometria autentica o usuário; o Pix por Aproximação usa NFC para iniciar o pagamento em um terminal compatível. Os dois recursos podem funcionar juntos.
Qual a diferença entre Pix por biometria e Pix Automático?
A biometria autentica a autorização do pagamento. O Pix Automático permite cobranças recorrentes após uma autorização inicial, sem aprovação manual a cada cobrança.
O Pix por biometria funciona em qualquer celular?
Não necessariamente. A disponibilidade depende da compatibilidade do dispositivo, da instituição financeira e da plataforma que oferece o pagamento.
A loja recebe meus dados biométricos?
Na autenticação local baseada em FIDO, a biometria permanece no dispositivo. O serviço valida uma prova criptográfica, sem receber sua digital ou imagem facial.