
Entenda a NT RTC 2026.008 NFe: novos campos de valor líquido, mudanças no vProd, pagamento antecipado e regras de validação para emissores.
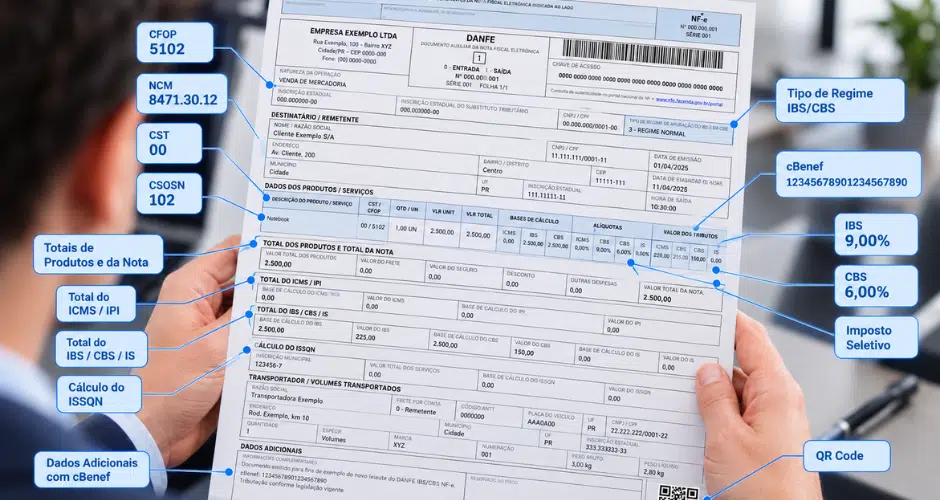
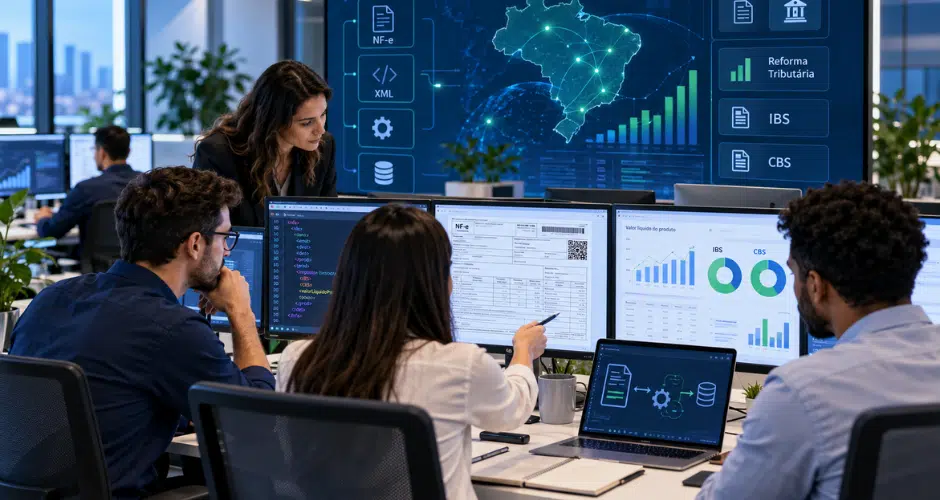
Publicada em outubro de 2026, a versão 1.00 da Nota Técnica 2026.008 apresenta mudanças importantes para a NF-e e a NFC-e no contexto da Reforma Tributária do Consumo. Entre as principais novidades estão a criação de campos específicos para representar o valor líquido do produto, alterações relacionadas à composição do vProd e um novo grupo para informar o ICMS previsto em determinadas operações de pagamento antecipado.
Para quem desenvolve ERP, sistema fiscal ou solução de emissão de documentos eletrônicos, a mudança exige atenção não apenas ao XML, mas também aos cálculos, totalizadores e regras de negócio.
Neste artigo, você vai entender o que muda com a NT RTC 2026.008 NFe, quais campos foram adicionados e como preparar seu software para as novas validações.
NT RTC 2026.008 NFe: Valor líquido do produto
Uma das principais dúvidas de desenvolvedores e contribuintes envolve a dinâmica de composição de preços no XML diante do cálculo do IBS e da CBS. Com o objetivo de tornar mais transparente a formação do preço nas operações, a NT RTC 2026.008 NFe criou os campos Valor Líquido Unitário e Valor Líquido do Produto.
Na prática, esses campos permitem identificar quanto vale a mercadoria ou o serviço antes da incorporação dos tributos que compõem o preço final. Com isso, passa a ser possível separar de forma mais clara o valor líquido da operação dos valores tributários agregados ao preço.
A mudança também melhora a rastreabilidade dos valores informados na nota fiscal, especialmente com a nova sistemática do IBS e da CBS. Isso porque esses tributos passam a compor o valor do produto ou serviço para fins de representação no documento fiscal, enquanto os novos campos preservam a identificação da parcela correspondente ao valor líquido da operação.
Dessa forma, a nota fiscal passa a evidenciar tanto o valor líquido unitário quanto o valor líquido total do item, trazendo mais clareza para contribuintes, adquirentes e administrações tributárias sobre a composição do preço e a participação dos tributos no valor final da operação.
Em relação ao IBS e à CBS, a nota técnica reforça que ambos são tributos calculados “por fora”, ou seja, não integram suas próprias bases de cálculo. Ainda assim, para fins de preenchimento da NF-e e da NFC-e, os valores de IBS e CBS incidentes na operação deverão ser adicionados ao valor do produto ou serviço e passarão a compor o campo vProd.
É importante destacar que essa inclusão no vProd não significa que IBS e CBS passem a integrar suas próprias bases de cálculo. A determinação da base continua seguindo a legislação aplicável.
Como esses valores já estarão incorporados ao vProd, eles não deverão ser somados novamente ao valor total da NFe ou NFCe – vNFTot, evitando duplicidade. IBS e CBS continuarão destacados em seus respectivos grupos tributários, mas, para fins de totalização, terão caráter informativo, já que seus valores já estarão contemplados no vProd.
Exemplo ilustrativo: para entender como essa composição pode ser representada no XML, considere uma operação com valor final de R$ 100,00, no qual R$ 12,00 correspondem ao IBS/CBS apurado. Como a regra exige que o valor do item comercializado já inclua os impostos, a formação no XML fica assim:
- vProdLiq: R$ 88,00
- vProd: R$ 100,00
- gIBSUF, gIBSMun e gCBS: informam individualmente os valores correspondentes aos tributos, cuja soma no exemplo é R$ 12,00
- vNFTot: R$100,00, sem nova soma dos valores de IBS/CBS.
Observação: A inclusão dos valores de IBS e CBS no vProd não implica sua inclusão na própria base de cálculo desses tributos. A base de cálculo deverá ser determinada de acordo com a legislação aplicável.
Alterações no layout da NT RTC 2026.008
Para atender à nova forma de representação do valor líquido do produto, a NT RTC 2026.008 cria três novos campos no leiaute da NFe e da NFCe:
- vUnComLiq_I11b – Valor líquido unitário do produto ou serviço: representa o valor unitário de comercialização do produto ou serviço sem a inclusão de tributos.
- vProdLiq_I11c – Valor líquido do produto ou serviço: apresenta o valor líquido do produto ou serviço também sem tributos.
- vProdLiqTot_W01a – Valor total líquido dos produtos ou serviços: corresponde à soma dos valores líquidos dos produtos ou serviços sem a inclusão de tributos.
Além dos novos campos, a NT RTC 2026.008 cria regras de validação para verificar a consistência das informações enviadas. Entre elas está a regra I11c-20 – Rejeição 1279: Valor líquido do produto difere do calculado. Essa validação compara o valor informado em vProdLiq com o resultado da multiplicação entre vUnComLiq e qCom.A regra admite uma tolerância de R$ 0,01 para mais ou para menos, o que exige atenção especial de sistemas que realizam arredondamentos em diferentes etapas do cálculo.
Qual é a diferença entre vProd e vProdLiq?
Essa é uma das principais mudanças conceituais trazidas pela NT RTC 2026.008 NFe.
O vProdLiq representa o valor líquido do produto ou serviço, sem tributos. Já o vProd representa o valor bruto do produto ou serviço informado no documento fiscal. Na nova sistemática, os valores de IBS e CBS incidentes na operação devem ser acrescidos ao valor do produto ou serviço, passando a compor o vProd.
Isso, porém, não significa que IBS e CBS passem a integrar suas próprias bases de cálculo. A Nota Técnica esclarece que ambos são tributos calculados “por fora”, portanto a composição do vProd para fins de representação documental é diferente da apuração da base de cálculo desses tributos.
Outro ponto importante é a composição do valor total da nota. Como IBS e CBS já estarão compreendidos no vProd, eles não devem ser adicionados novamente ao vNFTot, evitando duplicidade.
Os tributos continuam destacados em seus respectivos grupos tributários, mas, para fins de composição do total da NF-e ou NFC-e, seus valores têm caráter informativo, já que já estão incorporados ao vProd.
Para desenvolvedores, esse ponto merece atenção especial: reaproveitar uma lógica antiga de totalização pode resultar na soma duplicada de IBS e CBS e, consequentemente, em valores incorretos no documento fiscal.
NT RTC 2026.008 NFe: Pagamento antecipado
A NT RTC 2026.008 NFe também cria um grupo específico para determinados cenários de pagamento antecipado: o ICMSPrevistoPagtoAntecip_NB01.
Dentro desse grupo foi criado o campo vICMSPrevisto – Valor do ICMS Previsto, destinado a informar o valor do ICMS que deverá incidir no momento do fornecimento futuro. A informação tem como objetivo auxiliar na correta tributação do IBS e da CBS quando o pagamento ocorrer antes do fornecimento.
De acordo com as regras de validação da nota técnica, o grupo ICMSPrevistoPagtoAntecip deverá ser informado na NF-e modelo 55 quando ocorrer uma das seguintes situações:
- tpNFDebito = 06 – Pagamento antecipado; ou
- tpOperGov = 4 – Recebimento do pagamento com fornecimento posterior.
Ou seja, não é necessário que as duas condições ocorram simultaneamente. A regra NB01-30 determina a obrigatoriedade do grupo quando tpNFDebito for igual a 06 ou quando tpOperGov for igual a 4. Para os demais tipos de operação, o grupo não deve ser informado.
Caso não exista valor de ICMS devido no fornecimento futuro, a orientação da NT é preencher o campo vICMSPrevisto com zero.
Vale destacar ainda que esse grupo não deve ser utilizado na NFC-e, modelo 65. Caso seja informado nesse modelo, poderá ocorrer a Rejeição 1280 – Grupo do ICMS Previsto no Pagamento Antecipado informado indevidamente.
A obrigatoriedade prevista na regra NB01-30 – Rejeição 1281 – Grupo do ICMS Previsto no Pagamento Antecipado não informado, entra em produção em 01/03/2027.
Pacote de Schemas da NT RTC 2026.008 NFe
Até o momento, ainda não foi publicado o pacote de schemas XSD com as implementações previstas na NT RTC 2026.008 NFe.
Por isso, recomendamos acompanhar as atualizações aqui no blog da TecnoSpeed e também nos canais oficiais responsáveis pela publicação dos documentos técnicos da NF-e:
- Portal Nacional da NF-e: Esquemas XML
- Portal da Nota Fiscal Eletrônica – SVRS: Documentos
Assim que os schemas forem disponibilizados oficialmente, será possível validar com mais precisão a estrutura XML e os detalhes técnicos necessários para a implementação das novas tags e regras previstas pela nota técnica.
O que muda para quem usa os produtos da TecnoSpeed?
Se você é cliente da TecnoSpeed, pode ficar tranquilo quanto às adequações relacionadas à NT RTC 2026.008 NFe. Nossa equipe está acompanhando as alterações previstas na nota técnica e trabalhando nas atualizações necessárias para manter os produtos compatíveis com as novas especificações e com os prazos de implantação definidos.
Nossa recomendação é acompanhar os comunicados e atualizações dos produtos TecnoSpeed para se preparar com antecedência para os testes em homologação e para a entrada das novas regras em produção.
Prazo de implantação da NT RTC 2026.008
A implantação da NT RTC 2026.008 NFe será realizada em etapas, com cronogramas diferentes para as alterações previstas.
As principais mudanças da nota técnica, que incluem a criação dos campos relacionados aos valores líquidos do produto, o novo campo para informar o ICMS previsto no pagamento antecipado, além da inclusão, alteração e remoção de regras de validação, entram em vigor conforme o cronograma divulgado no Portal Nacional da NF-e:
- Ambiente de homologação: 26/10/2026.
- Ambiente de produção: 16/11/2026.
Já a regra de validação NB01-30 – Rejeição 1281: Grupo do ICMS Previsto no Pagamento Antecipado não informado possui um cronograma diferente:
- Ambiente de homologação: 01/02/2027.
- Ambiente de produção: 01/03/2027.
Simplifique a emissão fiscal com o PlugNotas
As mudanças trazidas pela NT RTC 2026.008 NFe mostram como a emissão fiscal está cada vez mais ligada a novas regras, validações e ajustes de leiaute.
Com o PlugNotas, sua software house pode simplificar a emissão e gestão de documentos fiscais, reduzindo a complexidade de acompanhar mudanças técnicas e mantendo seu sistema preparado para evoluções como as da Reforma Tributária.